Constituir una filial en Singapur
Las filiales pueden registrarse en Singapur como sociedades privadas de responsabilidad limitada cuyo accionista mayoritario es otra sociedad. La sociedad matriz puede ser local o extranjera. Nuestros expertos en constitución de empresas pueden asistir a los empresarios interesados en constituir una sociedad privada de responsabilidad limitada en Singapur con estructuras accionariales corporativas.
| Datos clave | |
|---|---|
| Legislación aplicable | Singapur |
Uso más adecuado | Comercio, actividades mercantiles, comercio en línea, fabricación, etc. |
Capital social mínimo (SÍ/NO) | No |
| Plazo de constitución (aprox.) | Aprox. una semana |
| Documentos que debe presentar la sociedad matriz | – los documentos de constitución de la filial; – el certificado de registro de la sociedad matriz; – la resolución de nombramiento de los administradores; – la prueba del domicilio legal en Singapur; – copia de los documentos de los representantes de la empresa en Singapur; – copia del pasaporte/documento de identidad del administrador de la filial y prueba de su domicilio particular. |
| Representante legal obligatorio (SÍ/NO) | sí |
| Cuenta bancaria local (SÍ/NO) | sí |
| Independencia respecto de la sociedad matriz | Forma jurídica independiente |
| Responsabilidad de la sociedad matriz | Sin responsabilidad por las deudas y obligaciones de la filial |
| Tipo del impuesto de sociedades | 17% |
| Requisitos de presentación de cuentas anuales | La renta imponible estimada (Estimated Chargeable Income, ECI) debe presentarse en un plazo de 3 meses tras el cierre del ejercicio; la declaración del impuesto de sociedades (formulario C-S/C) vence el 30 de noviembre; la declaración anual se presenta ante ACRA en un plazo de 7 meses tras el cierre del ejercicio. |
| Posibilidad de contratar personal local (SÍ/NO) | Sí |
| Obligación de viajar para constituir una sucursal/filial (SÍ/NO) | No |
| Acceso a convenios para evitar la doble imposición (SÍ/NO) | Sí, a más de 100 convenios para evitar la doble imposición |
| Requisitos especiales relativos al nombre comercial (SÍ/NO) | No, la filial puede llevar cualquier nombre, siempre que sea único. |
Actividades permitidas | Puede realizar tanto las actividades de la sociedad matriz como otras. |
Restricciones (si las hay) | No |
| Requisitos especiales de licencia (si los hay) | Para determinadas actividades pueden exigirse licencias específicas. |
| Domicilio local obligatorio (SÍ/NO) | Sí, es una condición obligatoria para crear una empresa en Singapur, incluida una filial. |
| Autoridad ante la que debe registrarse | Accounting and Corporate Regulatory Authority (ACRA) |
| Obligación de registro laboral (SÍ/NO) | Sí |
| Opción de trasladar empleados desde la sede central (SÍ/NO) | Sí, los traslados de empleados son posibles para esta forma jurídica. |
| Formas jurídicas que pueden utilizarse para el registro | – sociedad privada de responsabilidad limitada, – sociedad pública. |
| Requisitos de auditoría (si los hay) | Se exigen auditorías a las filiales que no cumplen los criterios de pequeña empresa. |
| Posibilidad de utilizar una oficina virtual para el registro (SÍ/NO) | Sí, la oficina virtual es una opción para el registro, pero no a largo plazo. |
| Aplicación del impuesto de sociedades | Una filial paga el impuesto de sociedades sobre los ingresos de fuente singapurense y sobre los ingresos extranjeros recibidos en Singapur (con exenciones para los dividendos extranjeros, los beneficios de sucursales y los ingresos por servicios que cumplan los requisitos). |
| Acceso a beneficios fiscales (SÍ/NO) | Sí, las filiales pueden acceder a todos los beneficios fiscales disponibles para las empresas nacionales. |
| Ventajas | – constitución rápida, – acceso a numerosas subvenciones, – deducciones fiscales y otros beneficios públicos, – acceso a numerosos mercados. |
| Disponibilidad de servicios de constitución (SÍ/NO) | Sí, podemos ayudarle a crear una filial en Singapur. |
¿Cuáles son las características de una filial en Singapur?
Estas son las principales características de una filial en Singapur:
- puede adoptar la forma de sociedad privada o pública de responsabilidad limitada y recibirá el mismo trato que una empresa nacional;
- funcionará como una entidad independiente, y la dirección de la filial en Singapur tomará las decisiones en su nombre;
- puede realizar las mismas actividades que la sociedad matriz; no obstante, tiene libertad para emprender actividades adicionales;
- desde el punto de vista fiscal, la filial se trata como una sociedad residente fiscal en Singapur;
- puede ser propietaria de activos en forma de bienes inmuebles en Singapur y tener su propia cuenta bancaria corporativa;
- se registrará conforme a la ley de sociedades de Singapur y deberá cumplir los requisitos de constitución impuestos en la ciudad-estado.
¿Qué tipos de empresas pueden ampliar sus operaciones mediante filiales en Singapur?
La filial puede ser utilizada tanto por empresas locales como extranjeras; no obstante, la mayoría de las veces la utilizan entidades extranjeras.
¿Cómo registro una filial en Singapur?
El proceso de registro de una filial en Singapur es rápido y sencillo una vez preparada correctamente toda la documentación. El primer paso será presentar una solicitud de aprobación del nombre de la filial, y el segundo paso será la constitución de la sociedad. El proceso suele durar unos dos días. La filial en Singapur también debe abrir una cuenta bancaria en un banco local.
Las principales particularidades de una filial en Singapur se describen en este esquema elaborado por nuestro equipo de constitución de empresas en Singapur:

¿Qué documentos se necesitan para constituir una filial en Singapur?
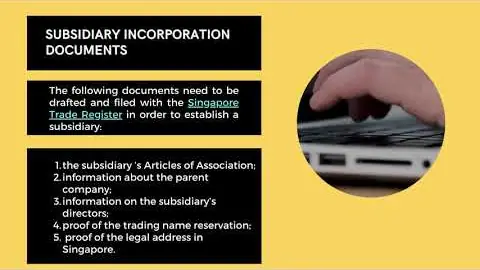
Deben presentarse ante ACRA los siguientes documentos:
- el certificado de constitución de la sociedad matriz,
- una declaración con el domicilio social y los administradores de la sociedad matriz,
- la decisión de nombramiento del representante de la filial en Singapur,
- copias de los pasaportes y pruebas del domicilio particular de los administradores de la filial,
- la resolución de la sociedad matriz por la que se nombra a los administradores,
- el domicilio social de la filial en Singapur,
- los estatutos sociales de las filiales en Singapur.
¿Cómo se define una sociedad filial según el derecho de Singapur?
Desde el punto de vista jurídico, la filial es una sociedad propiedad de otra entidad, denominada sociedad matriz o sociedad holding, según la finalidad de su constitución. La sociedad matriz puede poseer una parte de las acciones de la filial o la totalidad de ella.
¿Cuál es la estructura más habitual para abrir una filial en Singapur?
La sociedad privada de responsabilidad limitada, en la que la sociedad matriz es el accionista único.
¿Debe la filial llevar el mismo nombre que la sociedad matriz, como en el caso de una sucursal?
No, este requisito no se aplica a la filial, ya que, a diferencia de una sucursal en Singapur, no depende de la sociedad matriz.
¿Es necesario que una filial en Singapur nombre a un secretario?
Sí, y el secretario de la sociedad debe ser residente en Singapur.
¿Es también necesario que la filial tenga un administrador residente?
Sí, es un requisito obligatorio al constituir una filial en Singapur. No obstante, también es posible trasladar a una persona de la sede central de la sociedad matriz para la que pueda obtenerse un permiso de trabajo y de residencia. Además de esta persona, pueden nombrarse otros administradores.
¿Cuánto se tarda en registrar una filial en Singapur en 2026?
Se tarda aproximadamente una semana en registrar una filial en Singapur.
¿Es posible constituir una filial en Singapur en línea/a distancia?
Sí, es posible. En caso de registro a distancia, los clientes pueden contar con nuestros especialistas locales para su representación ante ACRA e IRAS. De hecho, para las empresas extranjeras es obligatorio nombrar a un agente registrado local para completar el procedimiento de constitución.
¿Cuáles son algunas de las ventajas de operar a través de una filial en Singapur?
Estas son algunas de ellas:
- titularidad extranjera del 100% por parte de la sociedad matriz, especialmente en el caso de empresas extranjeras: esto no es posible en todos los países;
- responsabilidad limitada de la sociedad matriz: la filial es la única responsable de las deudas y obligaciones que contrae;
- residencia fiscal: la filial es, de hecho, una empresa nacional, lo que significa que puede solicitar subsidios, subvenciones, incentivos y cualquier otro beneficio, incluidos los convenios para evitar la doble imposición.
También puede ver el siguiente vídeo para obtener más información sobre cómo abrir una empresa en Singapur como filial:
¿Cómo tributan las filiales en Singapur?
Una filial en Singapur estará sujeta a la misma normativa fiscal que se aplica a todas las empresas registradas en la ciudad-estado. El tipo del impuesto de sociedades en Singapur es del 17%. Lo mejor es solicitar servicios contables relacionados con la fiscalidad de las sociedades filiales en Singapur.
Si desea abrir una empresa en Singapur y necesita asesoramiento para elegir la forma jurídica, nuestros agentes locales pueden orientarle. También podemos ayudarle con diversos servicios de representación nominal para su filial, entre ellos un administrador y un secretario nominales, con el fin de facilitar sus operaciones en este Estado. Si desea abrir una empresa en otro país, como Luxemburgo, podemos ponerle en contacto con nuestros socios locales.
Contacte con nuestros representantes locales, que pueden facilitarle toda la información sobre el proceso de apertura de una empresa en Singapur.