Costituire una filiale a Singapore
Le filiali possono essere registrate a Singapore come società private a responsabilità limitata il cui azionista di maggioranza è un'altra società. La società madre può essere locale o straniera. I nostri esperti in costituzione di società possono assistere gli imprenditori interessati a costituire una società privata a responsabilità limitata a Singapore con compagini azionarie societarie.
| Dati essenziali | |
|---|---|
| Legislazione applicabile | Singapore |
Utilizzo ideale | Commercio, attività commerciali, commercio online, produzione, ecc. |
Capitale sociale minimo (SÌ/NO) | No |
| Tempi di costituzione (circa) | Circa una settimana |
| Documenti da depositare a cura della società madre | – i documenti costitutivi della filiale; – il certificato di registrazione della società madre; – la delibera di nomina degli amministratori; – la prova dell'indirizzo legale a Singapore; – copia dei documenti dei rappresentanti della società a Singapore; – copia del passaporto/documento d'identità dell'amministratore della filiale e prova del suo indirizzo di residenza. |
| Rappresentante legale obbligatorio (SÌ/NO) | sì |
| Conto bancario locale (SÌ/NO) | sì |
| Indipendenza dalla società madre | Forma giuridica indipendente |
| Responsabilità della società madre | Nessuna responsabilità per i debiti e le obbligazioni della filiale |
| Aliquota dell'imposta sulle società | 17% |
| Obblighi di deposito dei conti annuali | La stima del reddito imponibile (Estimated Chargeable Income, ECI) deve essere presentata entro 3 mesi dalla chiusura dell'esercizio; la dichiarazione dei redditi della società (Form C-S/C) va presentata entro il 30 novembre; la dichiarazione annuale (annual return) viene depositata presso l'ACRA entro 7 mesi dalla chiusura dell'esercizio. |
| Possibilità di assumere personale locale (SÌ/NO) | Sì |
| Obbligo di recarsi sul posto per costituire una succursale/filiale (SÌ/NO) | No |
| Accesso alle convenzioni contro la doppia imposizione (SÌ/NO) | Sì, a oltre 100 convenzioni contro la doppia imposizione |
| Requisiti speciali relativi alla denominazione commerciale (SÌ/NO) | No, la filiale può avere qualsiasi nome, purché sia univoco. |
Attività consentite | Può svolgere sia le attività della società madre sia altre attività. |
Restrizioni (se presenti) | No |
| Requisiti speciali di licenza (se presenti) | Per determinate attività possono essere necessarie licenze specifiche. |
| Indirizzo locale obbligatorio (SÌ/NO) | Sì, è una condizione obbligatoria per costituire una società a Singapore, inclusa una filiale. |
| Autorità presso cui registrarsi | Accounting and Corporate Regulatory Authority (ACRA) |
| Obbligo di registrazione come datore di lavoro (SÌ/NO) | Sì |
| Possibilità di trasferire dipendenti dalla sede centrale (SÌ/NO) | Sì, per questa forma giuridica sono possibili i trasferimenti di dipendenti. |
| Forme giuridiche utilizzabili per la registrazione | – società privata a responsabilità limitata, – società pubblica. |
| Obblighi di revisione contabile (se presenti) | La revisione contabile è obbligatoria per le filiali che non soddisfano i criteri di piccola impresa. |
| Possibilità di utilizzare un ufficio virtuale per la registrazione (SÌ/NO) | Sì, l'ufficio virtuale è un'opzione per la registrazione, ma non a lungo termine. |
| Applicabilità dell'imposta sulle società | Una filiale paga l'imposta sulle società sul reddito di fonte singaporiana e sul reddito estero percepito a Singapore (con esenzioni per i dividendi esteri, gli utili delle succursali e i redditi da servizi che soddisfano i requisiti). |
| Accesso ad agevolazioni fiscali (SÌ/NO) | Sì, le filiali possono accedere a tutte le agevolazioni fiscali disponibili per le imprese nazionali. |
| Vantaggi | – costituzione rapida, – accesso a numerose sovvenzioni, – deduzioni fiscali e altri benefici governativi, – accesso a numerosi mercati. |
| Disponibilità di servizi di costituzione (SÌ/NO) | Sì, possiamo assistervi nella creazione di una filiale a Singapore. |
Quali sono le caratteristiche di una filiale a Singapore?
Ecco le principali caratteristiche di una filiale a Singapore:
- può assumere la forma di società privata o pubblica a responsabilità limitata e sarà trattata come un'impresa nazionale;
- opererà come entità indipendente e la direzione della filiale di Singapore prenderà le decisioni per suo conto;
- può svolgere le stesse attività della società madre; tuttavia, è libera di intraprendere attività aggiuntive;
- dal punto di vista fiscale, la filiale è trattata come una società fiscalmente residente a Singapore;
- può possedere beni sotto forma di immobili a Singapore e avere un proprio conto bancario societario;
- sarà registrata ai sensi del diritto societario di Singapore e dovrà soddisfare i requisiti di costituzione previsti nella città-stato.
Quali tipi di società possono espandere le proprie attività tramite filiali a Singapore?
La filiale può essere utilizzata sia da società locali sia straniere; tuttavia, nella maggior parte dei casi, è utilizzata da entità straniere.
Come registro una filiale a Singapore?
La procedura di registrazione di una filiale a Singapore è rapida e semplice una volta che tutta la documentazione è stata preparata correttamente. Il primo passo consiste nel presentare una domanda di approvazione del nome della filiale, mentre il secondo passo è la costituzione della società. La procedura richiede di solito circa due giorni. La filiale di Singapore deve inoltre aprire un conto bancario presso una banca locale.
Le principali particolarità di una filiale a Singapore sono descritte in questo schema realizzato dal nostro team per la costituzione di società a Singapore:

Quali documenti sono necessari per costituire una filiale a Singapore?
All'ACRA devono essere presentati i seguenti documenti:
- il certificato di costituzione della società madre,
- una dichiarazione contenente la sede legale e gli amministratori della società madre,
- la decisione di nomina del rappresentante della filiale a Singapore,
- copie dei passaporti e prove degli indirizzi di residenza degli amministratori della filiale,
- la delibera della società madre di nomina degli amministratori,
- la sede legale della filiale a Singapore,
- lo statuto (Articles of Association) delle filiali di Singapore.
Come si definisce una società controllata secondo il diritto di Singapore?
Dal punto di vista giuridico, la filiale è una società posseduta da un'altra entità, denominata società madre o società holding, a seconda dello scopo della costituzione. La società madre può possedere una parte delle azioni della filiale oppure possederla interamente.
Qual è la struttura più comune per aprire una filiale a Singapore?
La società privata a responsabilità limitata, in cui la società madre è l'unico azionista.
La filiale deve avere lo stesso nome della società madre, come nel caso di una succursale?
No, questo requisito non si applica alla filiale, poiché, a differenza di una succursale di Singapore, essa non dipende dalla società madre.
Una filiale di Singapore deve nominare un segretario?
Sì, e il segretario societario deve essere residente a Singapore.
La filiale deve avere anche un amministratore residente?
Sì, è un requisito obbligatorio quando si costituisce una filiale a Singapore. Tuttavia, è anche possibile trasferire una persona dalla sede centrale della società madre, per la quale si può ottenere un permesso di lavoro e di soggiorno. Oltre a questa persona, possono essere nominati altri amministratori.
Quanto tempo occorre per registrare una filiale a Singapore nel 2026?
Occorre circa una settimana per registrare una filiale a Singapore.
È possibile costituire una filiale a Singapore online/a distanza?
Sì, è possibile. In caso di registrazione a distanza, i clienti possono contare sui nostri specialisti locali per la rappresentanza presso l'ACRA e l'IRAS. Di fatto, per le società straniere è obbligatorio nominare un agente registrato locale per completare la procedura di costituzione.
Quali sono alcuni dei vantaggi di operare tramite una filiale a Singapore?
Eccone alcuni:
- la piena proprietà straniera della società madre, soprattutto nel caso di imprese straniere: ciò non è possibile in tutti i paesi;
- la responsabilità limitata della società madre: la filiale è l'unica responsabile dei debiti e delle obbligazioni che contrae;
- la residenza fiscale: la filiale è, di fatto, una società nazionale, il che significa che può richiedere sussidi, sovvenzioni, incentivi e qualsiasi altro beneficio, incluse le convenzioni contro la doppia imposizione.
Potete anche guardare il video qui sotto per maggiori informazioni su come aprire una società a Singapore come filiale:
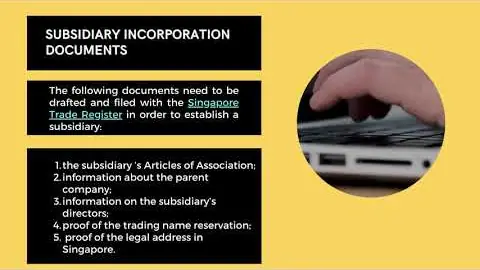
Come sono tassate le filiali a Singapore?
Una filiale di Singapore sarà soggetta alle stesse norme fiscali applicate a tutte le società registrate nella città-stato. L'aliquota dell'imposta sulle società a Singapore è del 17%. È consigliabile richiedere servizi contabili relativi alla tassazione delle filiali a Singapore.
Se desiderate aprire una società a Singapore e avete bisogno di consulenza nella scelta della forma giuridica, i nostri agenti locali possono guidarvi. Possiamo inoltre assistervi con vari servizi fiduciari (nominee) per la vostra filiale, tra cui un amministratore e un segretario fiduciari, al fine di agevolare le vostre attività in questo stato. Se desiderate aprire una società in un altro paese, come il Lussemburgo, possiamo mettervi in contatto con i nostri partner locali.
Vi invitiamo a contattare i nostri rappresentanti locali, che possono fornirvi tutte le informazioni sulla procedura per aprire una società a Singapore.